10月12日,安徽财经大学会计学院“笃思会计学术论坛”第二十七期在博雅楼举行。中央财经大学会计学院副院长、教授、博士生导师郑登津应邀来校交流,报告论文《事务所交叉换审与企业财务违规》,论坛由学院院长高利芳教授主持,会计学院师生近百人参加。
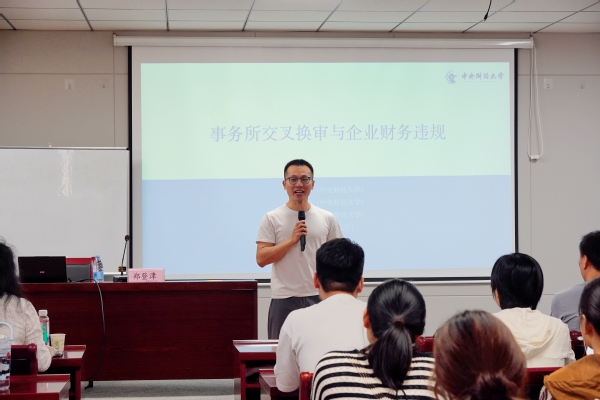
郑登津以上市公司审计机构变更案例为切入点,介绍了“事务所交叉换审”现象,即两家会计师事务所在同一时期相互承接对方的部分原有审计客户。他结合审计准则及事务所选聘、轮换制度,指出这一现象不同于一般的单向事务所更换,也有别于签字注册会计师或审计团队轮换,为考察前后任审计师关系及其审计后果提供了新的视角。郑登津教授从信息传递与互惠激励两个方向假设了这一行为对审计质量影响的理论逻辑。研究结果显示,事务所交叉换审与企业财务违规显著正相关,且这一关系在内部控制较弱、机构投资者持股比例较低等治理约束相对薄弱的企业中更为明显。上述发现表明,交叉换审中的互惠关系可能伴随审计独立性风险,为理解事务所变更的经济后果提供了新的经验证据。
随后,在博雅楼602会议室举行的教师专题交流中,郑登津结合自身论文研究和投稿经历,围绕学术选题、理论贡献、期刊定位及论文修改展开分享。他指出,英文高水平期刊更强调清晰的理论增量,中文高水平期刊则重视理论分析与中国制度背景、管理实践的结合。他以董事网络与系统性风险、研发费用分类操纵等研究为例,介绍了从现实问题中提炼学术问题、明确文献缺口及构建解释框架的过程。针对学院教师提出的如何发掘有价值选题等问题,郑登津教授建议持续关注会计审计制度变化与现实案例,通过文献积累和同行讨论提升问题意识;同时重视课程建设与案例教学,从备课和课堂互动中发现研究问题。
本期论坛通过专题报告与教师研讨相结合的形式,为学院师生拓展学术视野、提升研究技能提供了宝贵的学习交流机会。
(图文:万贻健;校对:吴昆;二审:张春强;三审:高利芳)